Seguros e vencimentos de uma carteira imobiliária: como não deixar imóvel sem cobertura
Um incêndio num apartamento alugado. A primeira pergunta do proprietário: «estava segurado?». E a resposta, muitas vezes, é um silêncio constrangido — a apólice venceu há dois meses e ninguém renovou.
Em carteiras com dezenas de imóveis, cada um com seguros diferentes, vencendo em datas diferentes, pagos por pessoas diferentes, o risco não é o sinistro: é descobrir só no sinistro que o imóvel estava descoberto. Este artigo mostra como organizar os seguros de uma carteira para que isso não aconteça.
Os seguros que aparecem numa carteira de locação
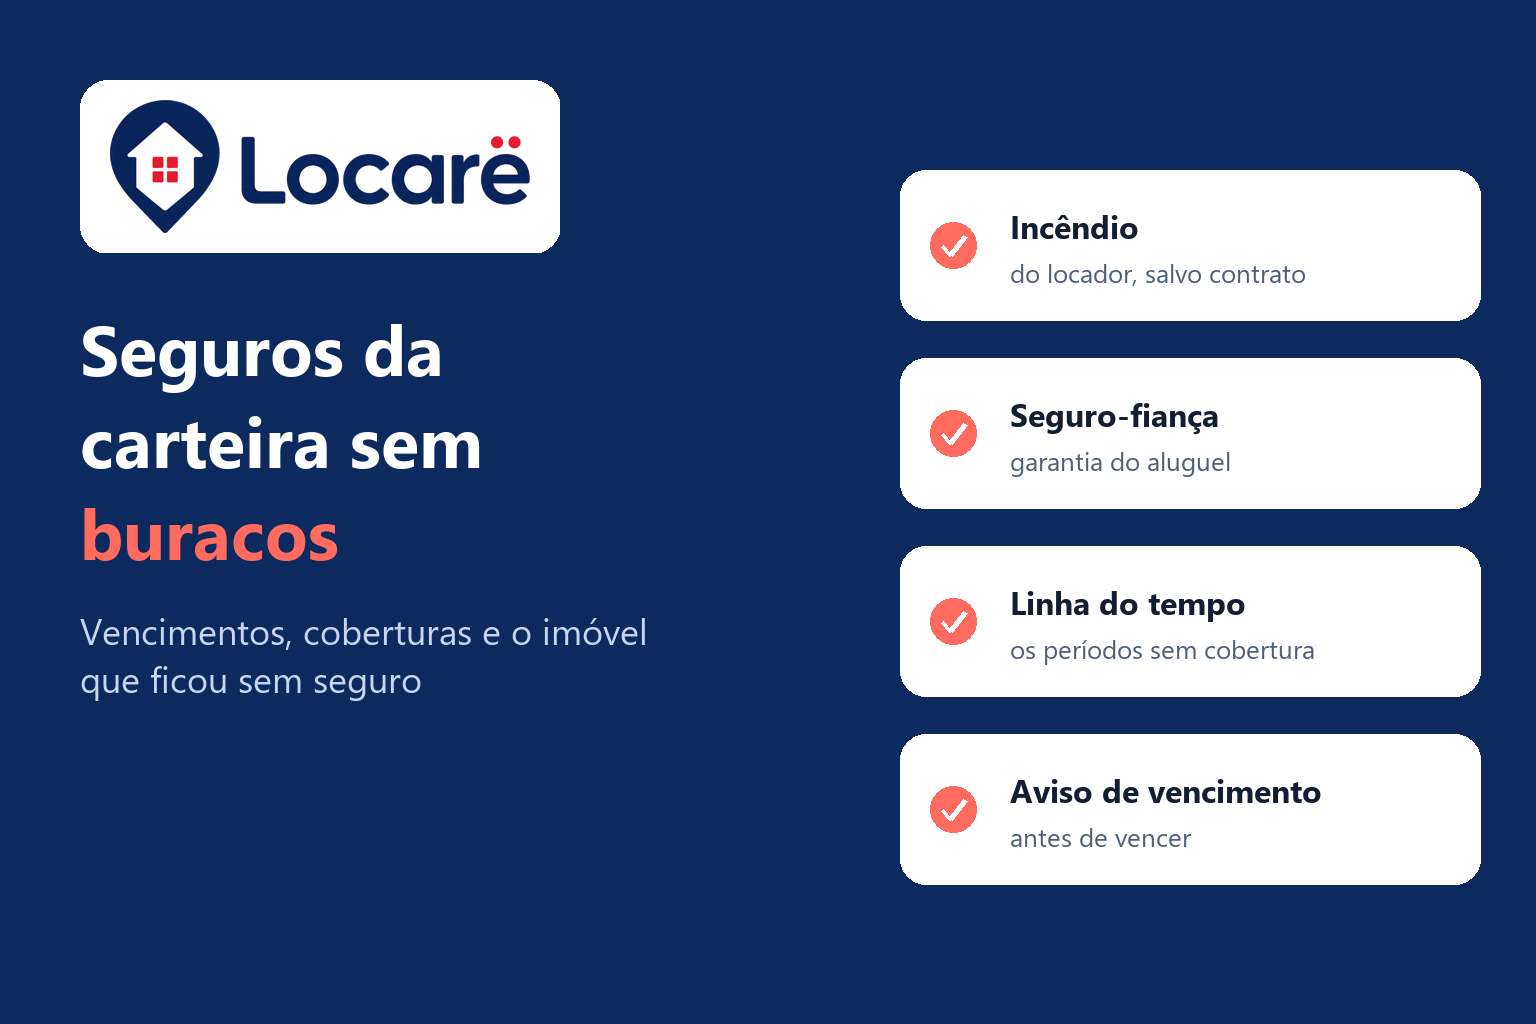
- Seguro incêndio (residencial ou empresarial): cobre o imóvel contra incêndio e, conforme a apólice, raio, explosão, danos elétricos e outros riscos. Pela Lei do Inquilinato, o prêmio do seguro complementar contra fogo é do locador, salvo disposição expressa em contrário no contrato (art. 22, VIII) — e é comum o contrato transferir esse custo ao inquilino.
- Seguro-fiança locatícia: uma das garantias de pagamento previstas na lei (art. 37, III); cobre o aluguel e encargos se o inquilino deixar de pagar.
- Seguro do condomínio: obrigatório para a edificação; quem administra um prédio inteiro precisa acompanhá-lo também.
- Seguro residencial ou empresarial completo: às vezes contratado pelo próprio inquilino para o conteúdo dele.
Cada um tem seguradora, número da apólice, vigência, coberturas, valor segurado, prêmio e quem paga.
Os três riscos de uma carteira
1. O buraco de cobertura
A apólice venceu dia 10; a nova só começou dia 25. Quinze dias sem seguro — e ninguém percebeu. Com várias apólices por imóvel e renovações em datas diferentes, esses buracos são comuns. O jeito de enxergá-los é olhar a linha do tempo da cobertura de cada imóvel, e não só a apólice atual.
2. O vencimento esquecido
Sem um aviso com antecedência, a renovação depende de alguém lembrar. Com 30 imóveis, alguém vai esquecer. O aviso precisa chegar antes do vencimento — com tempo de cotar, renovar e cobrar de quem paga.
3. O sub-seguro
O imóvel vale R$ 600 mil e o valor segurado é R$ 200 mil. Num sinistro, a indenização pode ser proporcional — e o proprietário recebe bem menos do que imaginava. Comparar o valor segurado com o valor do imóvel ajuda a perceber a diferença a tempo de corrigir na renovação.
O que um controle de seguros precisa ter
- Cada apólice cadastrada no imóvel, com tipo, seguradora, vigência, coberturas, valor segurado, prêmio, quem paga e o documento da apólice.
- A linha do tempo da cobertura, mostrando os períodos sem seguro.
- Avisos de vencimento com antecedência.
- A visão por prédio: num prédio administrado inteiro, a situação de cada unidade lado a lado.
- O alerta de sub-seguro quando o valor segurado está muito abaixo do valor do imóvel.
- Os imóveis alugados sem seguro vigente em destaque.
No Locarë, o módulo de Seguros faz esse controle — e aparece na «Atenção» do Painel quando algo está vencendo ou descoberto. Um detalhe importante: o Locarë não vende nem cota seguro. Ele administra as apólices contratadas com a seguradora ou o corretor de sua escolha.
Os outros vencimentos da carteira
Seguro é um dos vencimentos que se perdem; há outros:
- Fim de contrato: avisar o inquilino com antecedência para combinar renovação ou entrega das chaves.
- Reajuste anual: calcular e aplicar no aniversário do contrato.
- Garantias: a validade do seguro-fiança e da fiança.
- Manutenções programadas: caixa d'água, dedetização, extintores. (Veja manutenção preventiva de imóveis alugados.)
O ideal é ver tudo numa agenda única, com filtros — o que vence esta semana, este mês, por tipo — em vez de cinco planilhas.
Por onde começar
- Liste os imóveis alugados e, para cada um, as apólices vigentes.
- Cadastre as apólices com vigência e quem paga — os buracos e os vencimentos aparecem sozinhos.
- Corrija primeiro os imóveis descobertos e os vencimentos mais próximos.
Veja o módulo de Seguros do Locarë. O teste é grátis por 3 meses, sem cartão.
Este artigo é informativo e não substitui a orientação de um corretor de seguros ou de um advogado sobre o seu caso.
Organize suas locações com a Locarë
3 meses grátis para testar. Sem cartão de crédito.
Começar teste grátis